

IstoÉ Dinheiro
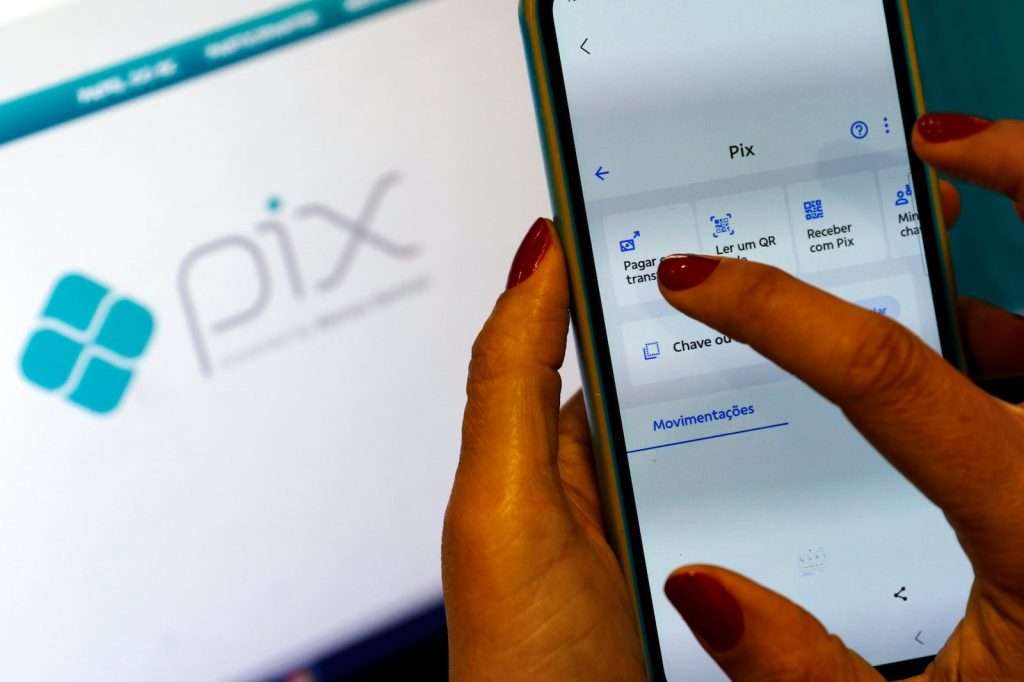
Queridinho dos brasileiros, o Pix deve ter uma nova modalidade regulamentada já nos próximos dias: o Pix Parcelado, atualmente já ofertado por alguns bancos mas sem uma padronização exata. A nova funcionalidade deve representar a inovação de maior impacto no sistema financeiro e no dia a dia de empresas e consumidores desde o lançamento do sistema de pagamentos criado pelo Banco Central, em meados de novembro de 2020.
Para especialistas da Fitch, deve ser, sim, a maior disrupção pós-Pix. Isso porque o Pix Parcelado faz com que o sistema deixe de ser apenas de pagamento e passe a contemplar oferta de crédito, com pagamentos vinculados a uma conta bancária ou cartão de crédito – algo que deve chacoalhar a indústria financeira e, a depender do desfecho da regulação, aumentar a preocupação dos bancos e bandeiras de cartão, como Visa, Mastercard, Elo, entre outras.
A nova funcionalidade permitirá que os consumidores parcelem compras e transferências via Pix, mesmo sem possuir um cartão de crédito, mas com pagamento de juros. A modalidade funcionará como linha de crédito pré-aprovada que será concedida pelo banco ou instituição financeira a qual o consumidor possui conta.
O Pix Parcelado tende a ser também uma funcionalidade com custo potencialmente menor para lojistas, dando benefícios especialmente para empresas menores, que podem fugir de taxas de maquininhas e ampliar vendas para quem não tem cartão ou não possui limite disponível.
A indústria financeira teme que a regulação vede produtos que já estão na praça e são vinculados atualmente ao cartão de crédito. Essa modalidade tem dado retorno relevante aos bancos e pode ser extinguida, com o Banco Central exigindo que todas as instituições financeiras façam a oferta de uma linha de crédito apartada.
“Na pratica, o que acontece é que o Pix tem um carinho especial do BC e um nível de proteção maior como produto. É muito provável que o BC queira extinguir essa modalidade que coloca o Pix Parcelado na fatura do cartão, exigindo um limite separado. Isso seria o BC produtando algo novo.”
Na média, dentre bancos incumbentes e grandes fintechs, o Pix Parcelado vinculado à fatura do cartão tem sido de 15 a 20 vezes mais utilizado do que outras modalidades do mesmo produto não vinculadas à fatura.
O parcelamento médio tem sido de 3 meses e meio e as taxas ficam entre 2,9% e 3,9% ao mês – patamar inferior aos juros do rotativo do cartão de crédito. Ivo Mósca, diretor executivo de Inovação, Produtos e Serviços Bancários da Febraban, comenta que esse patamar faz com que a alternativa seja um caminho para consumidores serem menos penalizados em situações de inadimplência.
“A rolagem dessa dívida seria em cima da taxa do Pix Parcelado, e não em cima da taxa de juro de rotativo de cartão, que é a mesma taxa fixada ao contratar o parcelamento. As taxas são mais baratas. Em um eventual gargalo financeiro, o consumidor vai ter um impacto, em termos de juros, menor”, afirma.
Inadimplência no radar
Representantes de entidades vinculadas à defesa do consumidor pleiteiam uma regulação rígida do produto, porque temem um aumento na inadimplência.
Viviane Fernandes, Consultoria do Instituto Brasileiro de Defesa do Consumidor (Idec), diz que por conta da falta de isonomia na oferta do produtos, alguns problemas tem aparecido. Como exemplo, nem todos os bancos necessariamente usam o conceito de ‘1 parcela = 1 mês’, ofertando parcelamentos com cobranças a cada 10 ou 15 dias, por exemplo, surpreendendo consumidores menos instruídos.
“A depender da forma como será cobrado, veremos inadimplência crescendo em outros setores, com pessoas deixando de pagar conta de luz, escolas, e vai ser difícil identificar se aquela inadimplência que de fato se refere à essa modalidade do Pix“, alerta a consultora do Idec.
“As pessoas vão usar sem saber, e é uma linha cara. Nem todo Pix Parcelado se equivale ao cartão de credito, mas sim a um empréstimo pessoal”, diz Fernandes. “O nome certo seria Pix Empréstimo, e não Pix Parcelado”, completa.
O Idec atualmente integra o Fórum Pix, um comitê para assuntos relacionados a pagamentos instantâneos no âmbito do Sistema de Pagamentos Brasileiro (SPB) que conta com representantes de diversas entidades da sociedade, mas a instituição tem sido voz dissonante dentro do fórum.
Players da indústria não vislumbram riscos no aumento da inadimplência por conta do lançamento do produto. Na modalidade vinculada à fatura do cartão, os bancos enxergam pouco ou nenhum risco, uma vez que a exposição de crédito às pessoas físicas seguirá inalterada, dado que o Pix Parcelado e o cartão de um mesmo consumidor possuem limites compartilhados.
Pix x cartões
Se do lado dos bancos a preocupação está nas possíveis limitações que a regulamentação do Banco Central terá, para as operadoras de cartão o temor está na perda de relevância. Por mais que digam que o lançamento do Pix não impactou seus negócios, dados do Banco Central mostram outra realidade.
No quarto trimestre de 2020, quando o Pix entrou em funcionamento, as 1,76 milhões de transações realizadas pelo novo sistema responderam por modestos 1,3% do total. Os pagamentos feitos com cartão de crédito ficaram com uma fatia de 19,8%, enquanto os realizados com o cartão de débito representaram 25,9% do total.
Cinco anos depois, a realidade é outra. Mais da metade de todos os pagamentos feitos no Brasil são realizados por meio da ferramenta do Banco Central. Já a parcela referente às operações com cartão de crédito caiu para 14,2%, enquanto as feitas com cartão de débito recuaram para 10,7%.