

Por Fernando Castilho/JC
Aqui para nós e o povo da rua. Mas, com um universo de 83,4 milhões de CPF de pessoas negativadas no Serasa e no SPC Brasil, as chances de programas como o Move Brasil, que facilitam que motociclistas, motoristas de táxi e de aplicativos comprem carros novos ou seminovos (fabricados a partir de 2024) com juros mais baixos, têm poucas chances de ter o sucesso que o Governo espera.
Da mesma forma que não está sendo executado o Programa Reforma Casa Brasil, focado na oferta de empréstimos com juros reduzidos para ajudar a população a fazer reformas e melhorias em moradias. E que, assim como o Move Brasil, avançou pouco até aqui, frustrando as expectativas de reaquecimento da comercialização de materiais de construção.
Os dois programas são a outra face da moeda do Desenrola, que está focado nas modalidades Desenrola Famílias (renda de até cinco salários mínimos); Desenrola Fies (estudantes do ensino superior); Desenrola Empreendedor (micro e pequenas empresas) e Desenrola Rural (pequenos produtores rurais e assentados). Todos no sentido de alongar prazos para quem está devendo.
O Desenrola não resolve a vida de quem está devendo, mas dá prazo. Tanto que um estudo da Serasa estima que o programa possa tirar 7,8 milhões de brasileiros da inadimplência. Se ele der certo, o número de consumidores negativados cairá de 83,4 milhões para cerca de 75,6 milhões até o fim da iniciativa.
Ironicamente, o problema do Move Brasil e do Move Brasil Motos é que, para o candidato se habilitar ao empréstimo, ele tem que estar fora da lista de negativados. Ou seja: tem que primeiro fazer uma renegociação de suas dívidas e depois tentar o crédito no banco. E é aí que a coisa fica complicada.
Como se sabe, no Brasil, depois de cinco anos, o nome do devedor sai dos órgãos de proteção ao crédito; a dívida prescreve (fica “caducada”). O credor perde o direito de cobrar o valor na Justiça, mas aquele débito continua existindo nos registros internos da empresa.
E é isso que está fazendo milhares de cadastros não serem aprovados. Débito de banco sai do balanço depois de dois anos não pago. É a legislação bancária que manda contabilizá-lo como perda. Os bancos normalmente pegam essa parte da carteira extraída do seu balanço e vendem para empresas de cobrança que pagam até 5% do valor da dívida.
Então, na hora que o motorista de táxi e de aplicativos chega à concessionária, o banco glosa. Não aprova. Especialmente se, além daquela dívida com a instituição, o cliente tenha feito uma renegociação apenas para deixar de ser negativado no Serasa ou no SPC. Agora, com um cliente com esse perfil, o banco vai financiar uma dívida de R$ 100 mil.
O problema do Programa Reforma Casa Brasil é um pouco diferente. Mas tem a mesma origem. Os recursos podem ser utilizados para custear materiais, mão de obra (pedreiros, eletricistas etc.), mas exigem acompanhamento por arquitetos e engenheiros, e isso agrega custo ao devedor.
Isso explica por que desde o lançamento, em outubro do ano passado, a concessão de crédito ficou em apenas R$ 2,7 bilhões, uma fração de 6,7% do orçamento total de R$ 40 bilhões. Além disso, do total, 53,45% das famílias com renda até R$ 3,2 mil, a maior parte não tomou mais do que R$ 10 mil.
O problema é que as vendas da indústria de materiais caíram 3,4% no primeiro semestre em relação ao mesmo período do ano passado. E a Associação Brasileira da Indústria de Materiais de Construção (Abramat) cortou sua projeção de crescimento em 2026, de alta de 1,9% para apenas 0,5%. Um dos maiores sinais é a queda nas vendas de cimento do chamado “consumo formiguinha”. Aquele que o cliente compra para pequenas reformas.
Mas a questão tem uma causa comum. O endividamento das famílias e consequentemente a negativação no Serasa e no SPC Brasil. E essa é uma questão que não vem tendo um direcionamento de redução.
O Brasil, segundo o Censo 2022 do Instituto Brasileiro de Geografia e Estatística (IBGE) registrava 216,84 milhões de CPFs regulares de pessoas nascidas antes de 2022 (naquele ano o Censo contabilizou 203,08 milhões de habitantes). Isso quer dizer que estão com o nome sujo: 38,46% estão com restrição de crédito.
Com esse número de endividados, não tem como programas que estimulam o consumo entregando mais crédito terem sucesso. As vendas do varejo caíram desde o começo do ano porque estão afetadas também pelos juros altos da economia e pelo endividamento das famílias.
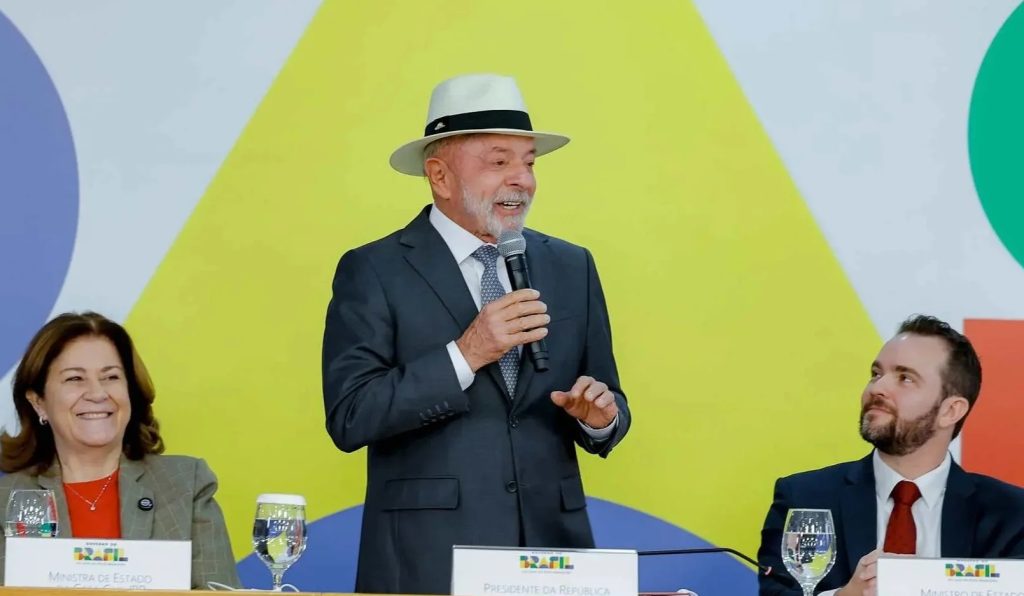
E aí importa pouco se o governo oferece Fundo Garantidor de Crédito para o caso de inadimplência dos empréstimos. Nenhum banco gosta de carregar no balanço um grande número de devedores com parcelas pagas com mais de 90 dias. Até porque atrasos de 180 dias já prejudicam a performance do balanço da instituição. O presidente pode reclamar, mas os bancos não vão emprestar para quem não tem como pagar a prestação do carro novo por 60 meses.
O BNDES está comemorando R$ 20 bilhões em financiamentos aprovados do programa BNDES Mais Mobilidade, uma linha de crédito voltada à renovação da frota de veículos pesados e à modernização do transporte rodoviário e urbano de cargas e passageiros. O volume corresponde a 95 % da dotação orçamentária da linha (R$ 21 bilhões).
Ele financia a aquisição de caminhões, caminhões-tratores, ônibus, micro-ônibus e implementos rodoviários. Mas a maior parte dos recursos foi destinada aos frotistas, com R$ 19,1 bilhões, em 17,2 mil operações. Apenas R$ 900 milhões foram para autônomos, em 2,1 mil operações.